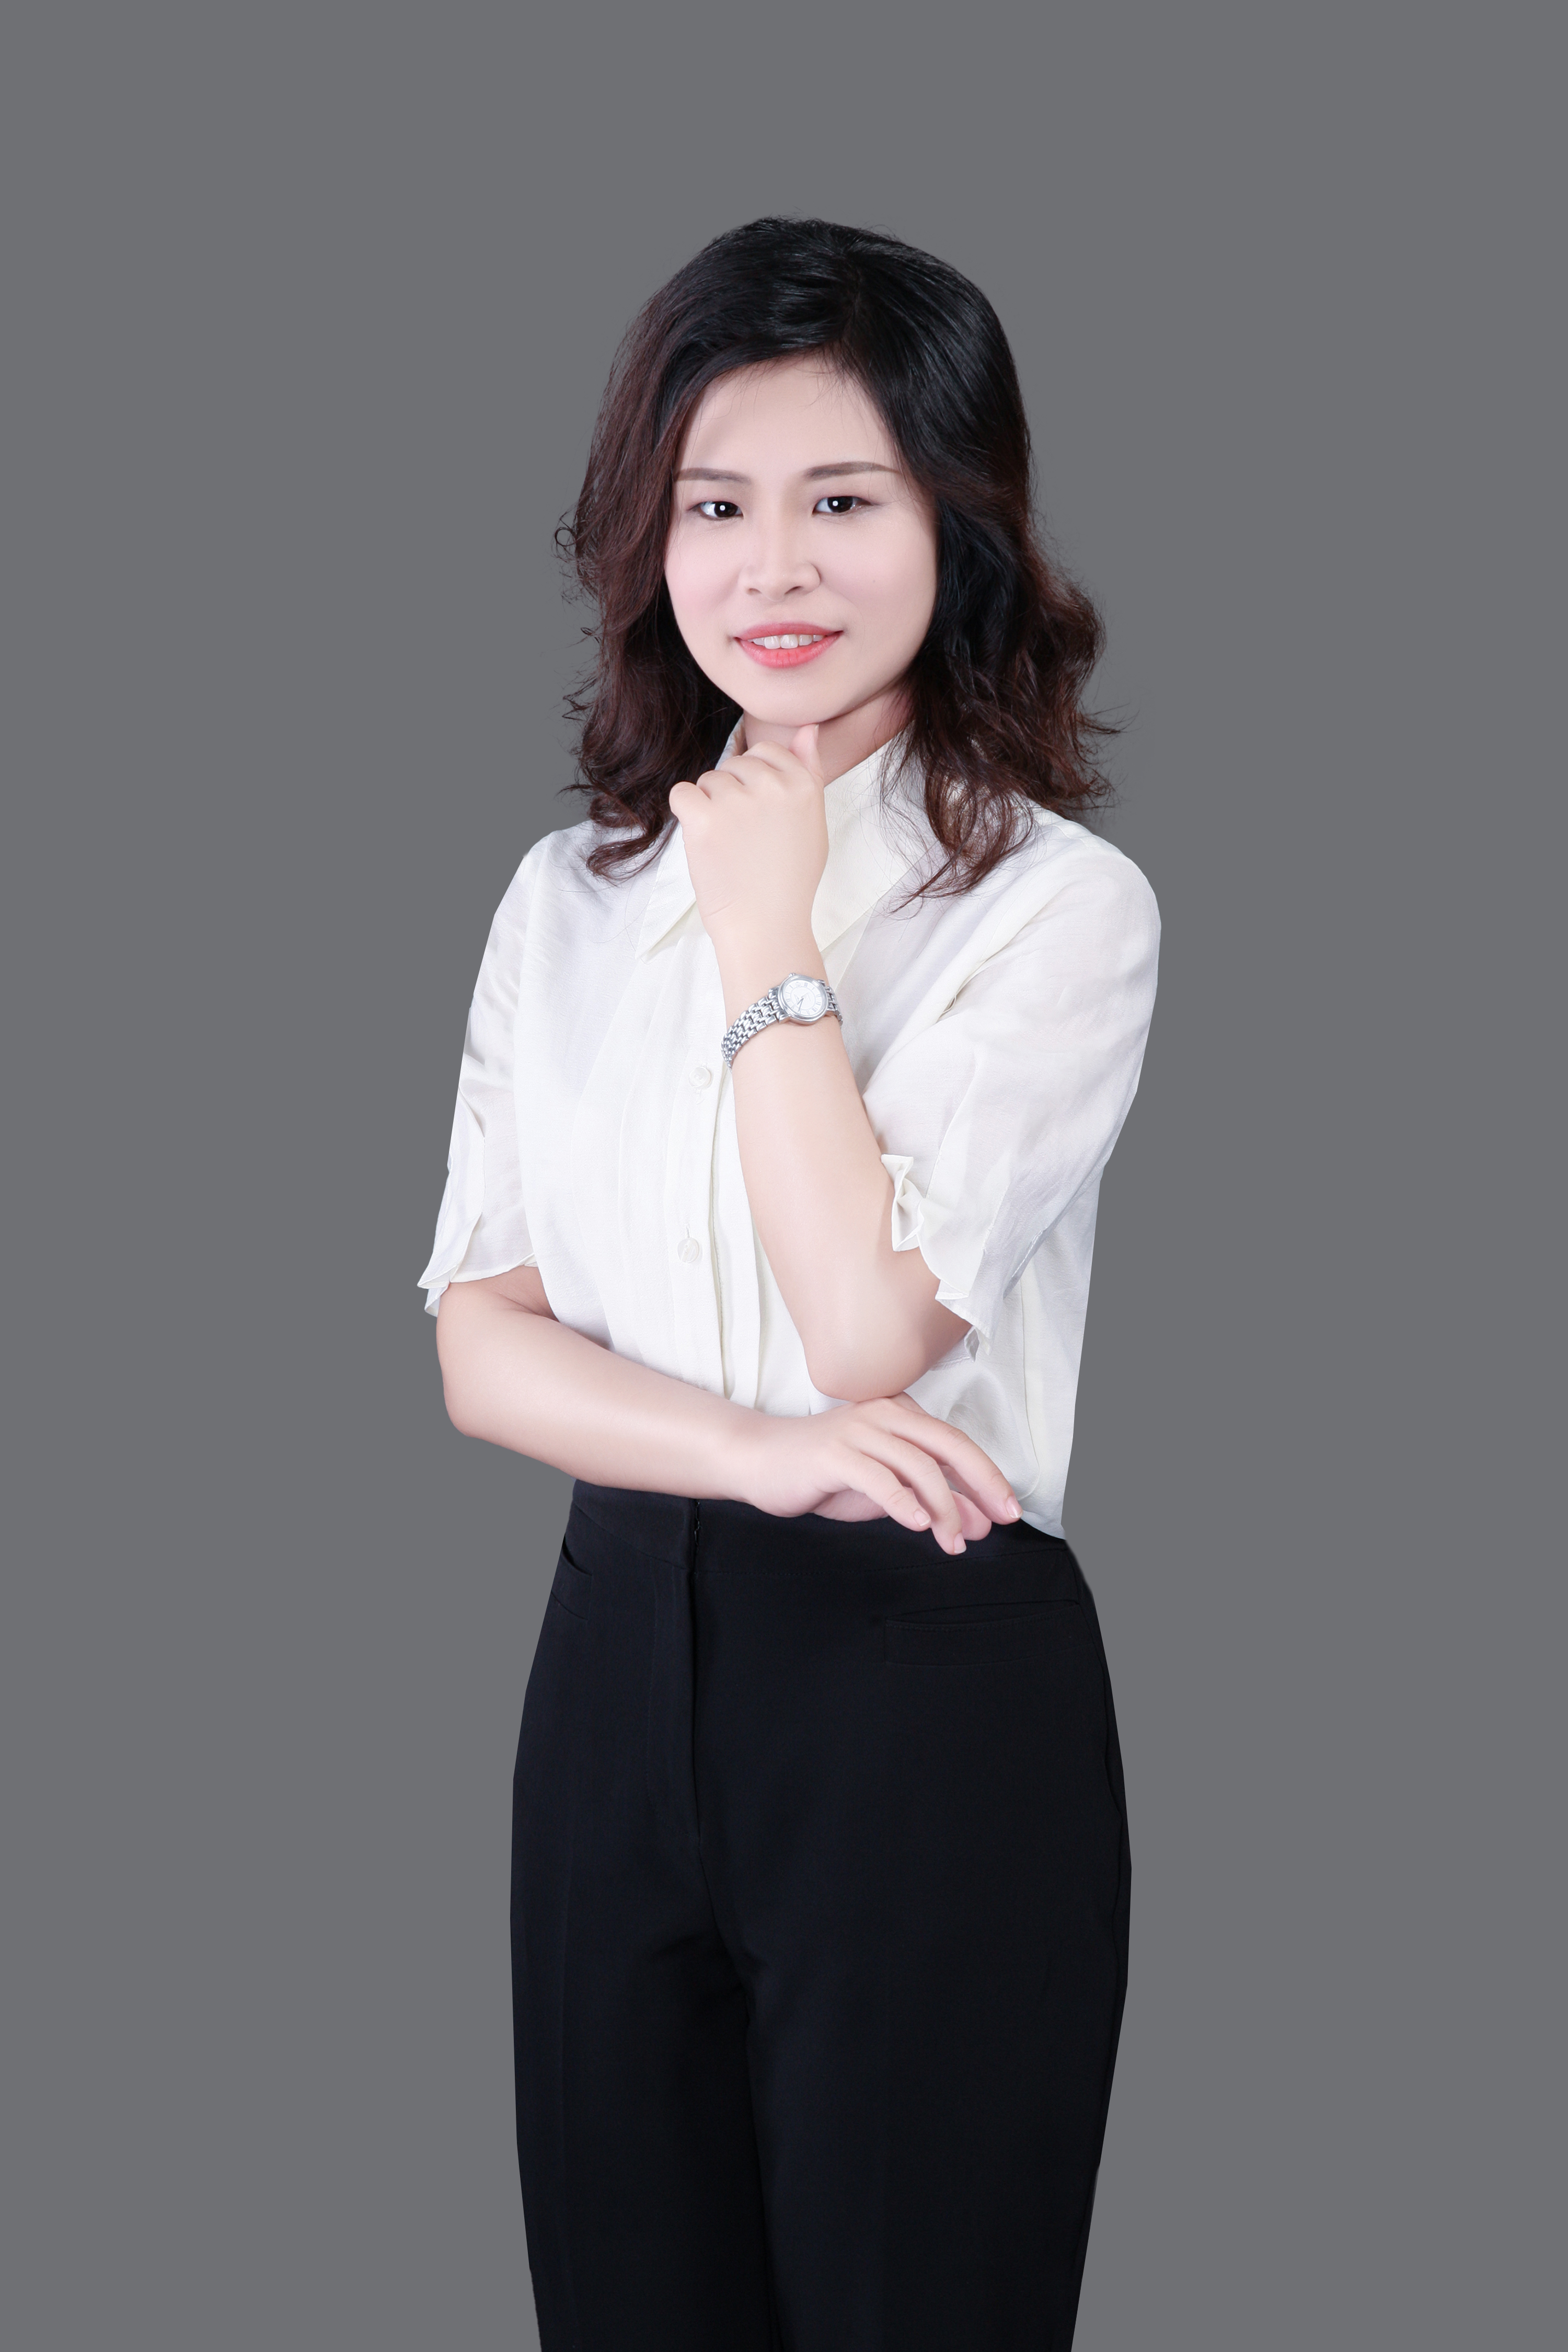
姓名:万雅婷
出生年月:1995年12月
最后学历及获得年月:经济学博士,2016年7月,北京大学
职务及任现职时间:讲师(2021年至今)
电子邮件:wanyating@tjufe.edu.cn
教学情况:
金融随机分析、金融时间序列分析(本科生课程)
高级金融随机分析、金融实证分析(研究生课程)
科研方向:金融计量经济学,金融工程学,随机建模,应用概率论,统计学
科研情况:
长期从事金融计量和金融工程领域的研究,主要关注连续时间随机模型下的基于金融衍生品数据的金融计量问题,动态最优投资组合选择问题,对金融尾部风险的动态建模,以及与机器学习和强化学习的结合。部分研究工作也涉及统计学在大气污染成因与预测等方面的应用。
欢迎具备数理统计及编程基础的本科生和研究生加入,共同探索金融市场数据中的奥秘。
学术论文:
[1]Li, C., Song, X., & Wan, Y.* (2026). Tail-Driven Nonparametric Estimation for State Price Densities. Management Science. (UTD 24, FT 50, 国际TOP期刊)
[2]Wan, Y., Xu, M.*, Huang, H., & Chen, S. X. (2021). A spatio‐temporal model for the analysis and prediction of fine particulate matter concentration in Beijing. Environmetrics, 32(1), e2648. (SCI二区)
另有多篇金融尾部风险动态建模和动态资产配置相关的工作论文。
主持或参加科研项目:
[1]天津市教育委员会, 高校人文社科研究一般项目, 2022SK188, 不完全市场跳跃风险下的动态投资组合选择, 2023.1-2025.12, 在研, 主持.
[2]国家自然科学基金委员会, 面上项目, 12271395, 平均场博弈模型的高效有限元方法, 2023.1-2026.12, 在研, 参与.
[3]国家自然科学基金委员会,青年科学基金项目(C类),72601278,金融尾部风险的动态结构及其资产定价与风险管理研究,2027.1-2029.12,在研,主持
学术兼职:
[1]中国运筹学会会员
[2]系统工程理论与实践,Economic Modelling等期刊审稿人
个人获奖:
[1]北京大学光华管理学院三好学生(2020年)
[2]北京大学五四奖学金、学习优秀奖(2015年)
(2026年10月更新)


